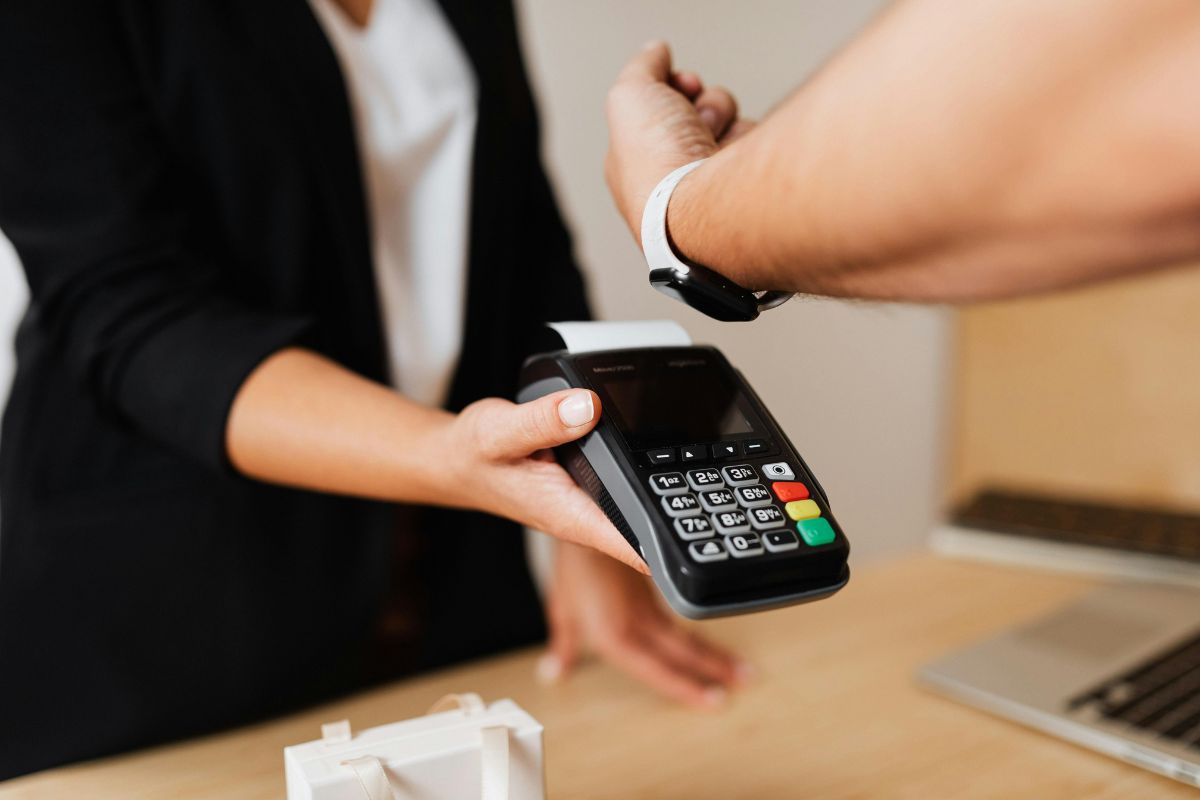
JAWA BARAT — Kebijakan ini berlaku mulai 15 Oktober 2025, sebagaimana disampaikan NPCI pada Selasa (14/10/2025). Konsumen tidak dikenakan biaya tambahan apa pun, dan pedagang dilarang membebankan pungutan tersebut ke pembeli.
Rincian Biaya dan Pengecualian
NPCI menetapkan beberapa ambang batas yang membedakan siapa yang terdampak dan siapa yang tetap bebas biaya. Transaksi hingga ?2.000 tetap gratis untuk merchant, begitu pula transaksi bernilai ?75.000 (sekitar Rp 14,6 juta) atau lebih yang dibatasi maksimal ?300 per transaksi.
Merchant kecil dengan penerimaan hingga ?100.000 (sekitar Rp 19,5 juta) per bulan melalui UPI juga tidak dikenakan pungutan. Menurut NPCI, pembayaran hingga ?2.000 mencakup lebih dari 95% volume transaksi merchant di UPI.
Sebagai perbandingan, biaya merchant kartu kredit umumnya berkisar 1,5% hingga 2,5% per transaksi, sedangkan kartu debit dibatasi 0,9%. Angka 0,4% milik UPI jauh lebih rendah, meski tetap menjadi perubahan besar bagi ekosistem yang terbiasa nol biaya.
Mengapa India Akhirnya Memungut Biaya
Pemerintah India menghapus biaya merchant UPI pada Januari 2020 untuk mendorong adopsi massal. Sejak itu, bank dan perusahaan pembayaran menerima subsidi untuk memproses sebagian transaksi tersebut.
Namun, skala operasional UPI yang sangat besar membuat model nol biaya dinilai tidak lagi berkelanjutan. Estimasi industri yang dikutip NPCI menempatkan biaya tahunan pengoperasian jaringan, termasuk kapasitas server, pencegahan fraud, dan dukungan teknis, di angka sekitar ?200 miliar (sekitar Rp 39 triliun atau US$2,1 miliar).
Pada Agustus 2025, New Delhi mengubah undang-undang pembayaran untuk memberi landasan hukum bagi pungutan merchant pada sebagian transaksi UPI. Notifikasi yang diterbitkan Senin (13/10/2025) menegaskan bank tidak boleh mengenakan biaya pada pembayaran hingga ?2.000, membuka jalan bagi pungutan pada transaksi yang lebih besar.
Dampak ke Ekosistem Pembayaran Digital
Dana dari pungutan ini akan didistribusikan ke seluruh peserta ekosistem UPI dan dialokasikan untuk infrastruktur, keamanan siber, pencegahan fraud, serta layanan pelanggan. NPCI juga berencana membentuk dana khusus untuk memperluas infrastruktur pembayaran digital dan adopsi merchant di kota kecil dan pedesaan.
Rincian dana tersebut akan dirumuskan bersama bank sentral India dalam tiga bulan ke depan. Perusahaan fintech seperti Paytm, Pine Labs, PhonePe, dan Razorpay berpotensi memperoleh tambahan pendapatan dari distribusi biaya ini, setelah bertahun-tahun menanggung beban infrastruktur UPI.
Krishnamurthy Subramanian, mantan penasihat ekonomi utama pemerintah India, menyoroti perlunya melihat UPI sebagai infrastruktur publik digital. Menurutnya, manfaatnya melampaui transaksi individual, termasuk mengurangi ketergantungan pada uang tunai dan memperluas akses ke sistem pembayaran digital.
"Pertanyaan yang tepat adalah: berapa biaya peluang dari mengenakan biaya pada transaksi UPI dan apa manfaat sosialnya?" tulis Subramanian dalam unggahan di X.
Tantangan di Lapangan
Uji sesungguhnya baru akan terlihat setelah pungutan berlaku. Pertanyaan utamanya, apakah merchant akan menyerap biaya tambahan atau mendorong pelanggan beralih ke metode pembayaran lain, terutama untuk pembelian besar dan bisnis dengan margin tipis.
NPCI berargumen biaya 0,4% cukup rendah untuk diserap pelaku usaha, dan konsumen tetap membayar harga tertera terlepas dari metode pembayaran yang dipilih. Namun, kekhawatiran bahwa pungutan ini mengikis salah satu daya tarik utama UPI, yakni biayanya yang nol, tetap muncul di kalangan pelaku industri.
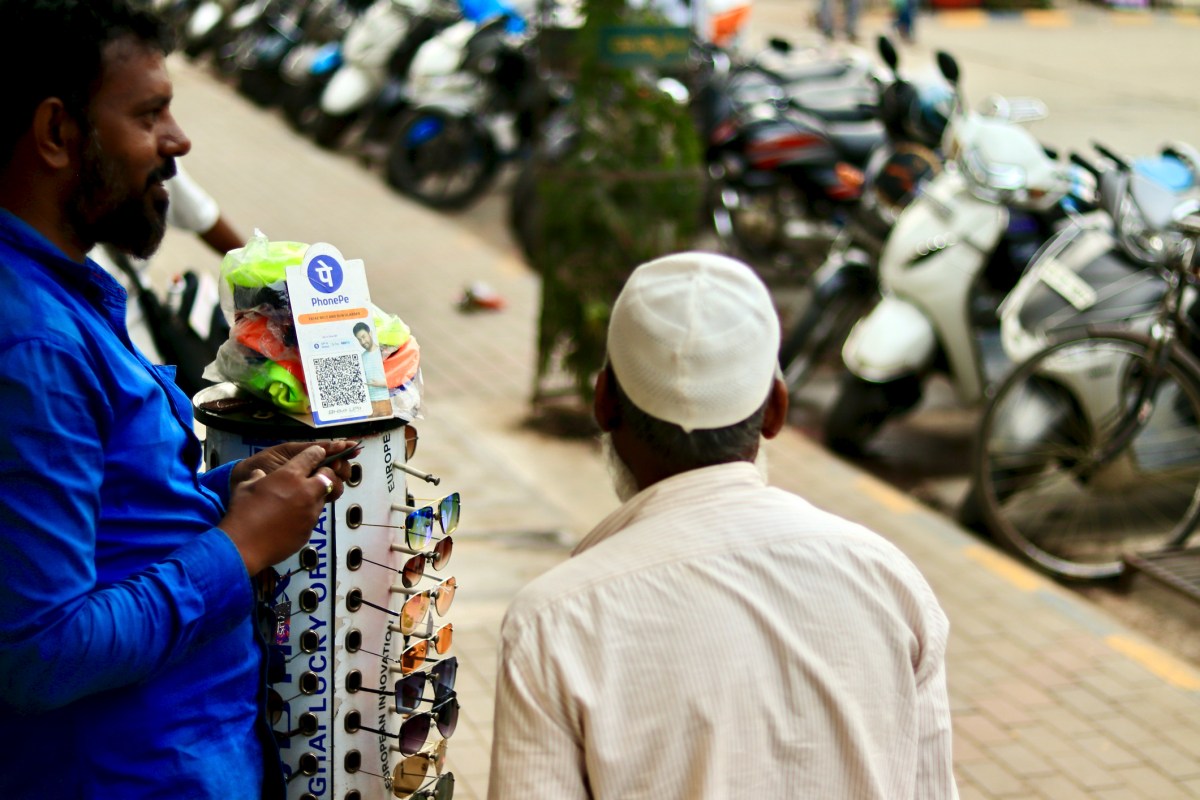
UPI sendiri telah menjadi tulang punggung ekonomi pembayaran digital India. Pada Agustus 2025 saja, jaringan ini memproses 24,51 miliar transaksi senilai ?29,9 triliun (sekitar Rp 5.830 triliun atau US$312 miliar), menjadikan pemindaian kode QR salah satu cara bayar paling umum di negara tersebut.
Bagi pelaku usaha di Indonesia, skema ini menjadi cermin bagaimana layanan pembayaran digital yang lama digratiskan menghadapi tekanan biaya operasional. QRIS di Tanah Air saat ini masih menerapkan biaya merchant bagi pedagang besar, sementara pedagang mikro dikecualikan—pola yang mirip dengan arah kebijakan UPI terbaru.